23 Jan 2023
23 Jan 2023
23 Jan 2023

در جهان کنونی مالیات یکی از درآمدهای بسیار مهم، تأمین منابع مالی کشور شناخته میشود. مالیات عبارتاند از انتقال بخشی از درآمدهای جامعه به دولت یا در تعریفی دیگر بخشی از سود فعالیتهای اقتصادی است که نصیب دولت میشود. مالیات در بدو امر به دو گروه مستقیم و غیر مستقیم تقسیم میشود. مالیات مستقیم از دو بخش مالیات بر دارایی و مالیات بر درآمد شکل گرفته است و ما قصد داریم در این مقاله به بخشهای مهم این امر متمرکز شویم.
سرفصل ها
نحوه محاسبه مالیات بر درآمد اجاره املاک
مالیات بر در آمد مشاغل (اشخاص حقیقی)
مالیات بر در آمد اشخاص حقوقی (شرکتها)
جریمه عدم ارائه اظهارنامه مالیات بر در آمد
جمعبندی نهایی از روش محاسبه مالیات بر درآمد
در اکثر کشورها، قوانین مالیات بر در آمد افراد را ملزم میکند که درآمدهای خود را سالانه از طریق اظهارنامه مالیاتی گزارش کنند. این سند جزئیات مربوط به منابع درآمد، کسورات، اعتبارات و سایر اطلاعات مالی مربوطه را ارائه میدهد. سپس مقامات مالیاتی از این اطلاعات برای محاسبه میزان مالیات بدهی یا هرگونه بازپرداختی استفاده میکنند.
قابل ذکر است که قوانین این امر میتواند از کشوری به کشور دیگر متفاوت باشد. بنابراین، برای مودیان مالیاتی ضروری است که با متخصصان واجد شرایط مشورت کنند یا مستقیما به منابع رسمی دولتی مراجعه تا اطلاعات دقیق مربوط به حوزه فعالیت خود را دریافت کنند. در کشور ما این قانون باب سوم قانون مالیاتهای مستقیم است که بر هفت فصل تقسیم میشود و هرکدام دارای مواد قانونی هستند.
انواع مالیات برای شرکتهای ایرانی
براساس دستهبندی سازمان امور مالیاتی کشور این قانون شامل:
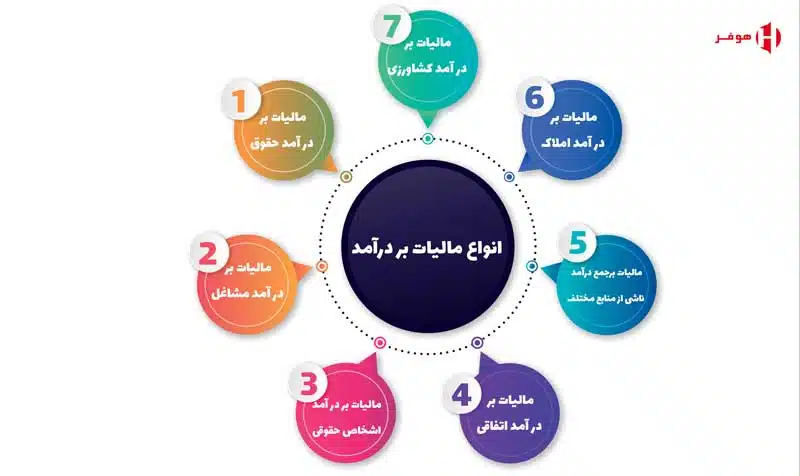
بهطور کلی برای دانستن این مطلب که نرخ مالیات برای هر کسبوکار چگونه محاسبه میشود، ابتدا باید به شناسایی فصل فعالیت خود در قانون مالیات بپردازیم. نرخ مالیات هر گروه ممکن است بر اساس جدول پلکانی یا نرخ ثابت باشد. در تمامی این موارد برای رسیدن به این سوال که مالیات بر درآمد چند درصد است باید تمامی معافیتها و سود پساز کسر هزینهها مورد بررسی قرار بگیرند.
اصولا املاک به دو صورت به اشخاص واگذار میگردد یکی به صورت دائم یا قطعی مانند فروش و دیگر به صورت موقت مانند اجاره.
طبق ماده ۵۲؛ درآمد شخص حقیقی یا حقوقی ناشی از واگذاری حقوق خود نسبت به املاک واقع در ایران پساز کسر معافیتهای مقرر در این قانون مشمول مالیات بر در آمد املاک میباشد.
طبق ماده ۵۳؛ درآمد مشمول ماليات املاکي که بابت اجاره واگذار ميشوند، عبارتند از کل اجاره بها، اعم از نقدي و غير نقدي، پساز کسر ۲۵ درصد بابت هزينهها، استهلاکات سالانه و تعهدات مالک نسبت به ملک مورد اجاره است. بنابراین به ۷۵درصد اجارهبهای تعیینشده مالیات تعلق میگیرد.
ماده ۵۴؛ اجاره از روی سند رسمی محاسبه میشود (سندی که در دفتر خانه اسناد رسمی و یا توسط دادگستری تهیه شده است). درصورت عدم وجود یا عدم ارائه سند رسمی یا چنانچه مالک علاوهبر اجارهبها وجهی بهصورت رهن قرضالحسنه و … دریافت کرده است، تعیین اجاره بر اساس املاک مشابه انجام میشود.
نحوه محاسبه به شرح جدول زیر است.
| درآمد سالیانه مشمول مالیات | درصد مالیات |
| تا ۵۰ میلیون تومان | ۱۵ درصد |
| ۵۰ تا ۱۰۰ میلیون تومان | ۲۰ درصد |
| بیشتر از ۱۰۰ میلیون تومان | ۲۵ درصد |
تبصره ۱: محل سکونت پدر، مادر، همسر، فرزند، اجداد یا فرد تحت تکلف اجاری تلقی نمیشود. مگر به موجب مدارک اثبات شود که مالک اجارهبها دریافت میکند. در ضمن هرگاه چند واحد مسکونی محل سکونت مالک با افراد مذکور باشد، یک واحد جهت سکونت مالک و یک واحد هر یک از افراد فوق به انتخاب مالک مشمول معافیت بوده مابقی مشمول مالیات است.
تبصره ۲: املاکی که بهصورت رایگان در اختیار موسسات دولتی و شهرداری ها قرار می گیرد اجاری تلقی نمیشود و مشمول معافیت است.
تبصره ۱۱: مالکان مجتمع های مسکونی که دارای بیشاز ۳ واحد استیجاری هستند در صورت رعایت الگوی مصرف مسکن از پرداخت مالیات بر اجاره معاف هستند. در غیر این صورت درآمد ناشی از اجاره واحد یا واحدهای مسکونی در تهران تا مجموع ۱۵۰ متر مربع زیر بنای مفید و در سایر نقاط تا مجموع ۲۰۰ متر زیر بنای مفید از پرداخت مالیات معاف هستند و مازاد مشمول مالیات است.
مالیات بر در آمد حقوق، مالیاتی است که بر اساس درآمد حاصل از حقوق و دستمزد کارمندان اعمال میشود. وقتی شما به عنوان یک کارمند، درآمدی از کار خود دریافت میکنید، کارفرما ممکن است مبلغی از آن را به عنوان مالیات از حقوق شما کسر کند و به دولت پرداخت کند.
ماده ۸۲: درآمدی که شخص حقیقی با کارکردن برای شخص دیگر (اعم از حقیقی یا حقوقی) در قبال تسلیم نیروی خود بابت اشتغال در ایران برحسب مدت انجام یافته بهطور نقد یا غیر نقد تحصیل میکند، مشمول این مالیات است. این مالیات توسط کارفرما پساز کسر معافیتها از درآمد مشمول و غیر مشمول محاسبه شده و در سایت دارایی تسلیم میگردد.
در پایان هر سال قوانین محاسبه مالیات حقوق تغییر میکند. این محاسبه بر اساس جدول زیر خواهد بود.
| ماهانه-ریال | نرخ مالیات | |
| از | تا | |
| ۰ | ۷۰,۰۰۰,۰۰۰ | معاف |
| ۷۰,۰۰۰,۰۰۰ | ۱۴۰,۰۰۰,۰۰۰ | ۱۰% |
| ۱۴۰,۰۰۰,۰۰۰ | ۲۳۰,۰۰۰,۰۰۰ | ۱۵% |
| ۲۳۰,۰۰۰,۰۰۰ | ۳۴۰,۰۰۰,۰۰۰ | ۲۰% |
| ۳۴۰,۰۰۰,۰۰۰ | نسبت به مازاد | ۳۰% |
اشخاص حقیقی همان صاحبان مشاغلی که بهصورت مستقل به کسب درآمد مشغول هستند. این افراد که به صورت حقیقی فعالیت میکنند موظفاند بخشی از درآمد سالانه را به عنوان مالیات پرداخت کنند.
طبق ماده ۹۳؛ درآمدی که شخص حقیقی از طریق اشتغالداشتن یا به عناوین دیگر غیر از مواردی که در سایر فصلهای قانون مالیات مستقیم است، در ایران حاصل کند، پساز کسر معافیتهای تعیینشده این قانون مشمول مالیات بر در آمد مشاغل میشود.
نکات مهم در ارتباط با استعلام بدهی مالیاتی
محاسبه این مالیات برای مشاغل به دو روش صورت میگیرد:
مودیان که اظهارنامه عملکرد ارائه میدهند، به معنای ارائه گزارشی است که در آن به صورت جامع و دقیق، عملکرد مالی یک شرکت را بررسی و توضیح میدهد. این گزارش شامل اطلاعاتی مانند درآمدها، هزینهها، سود و زیان، وضعیت مالی و سایر عوامل مرتبط با عملکرد شرکت است. مالیات بر در آمد اشخاص حقیقی طبق آخرین بخشنامه ۱۴۰۲ قانون بودجه کشور با نرخ های زیر محاسبه می شود.
| ریال | نرخ مالیات | |
| از | تا | |
| ۰ | ۱,۲۰۰,۰۰۰,۰۰۰ | معاف |
| ۱,۲۰۰,۰۰۰,۰۰۰ | ۱,۶۸۰,۰۰۰,۰۰۰ | ۱۰% |
| ۱,۶۸۰,۰۰۰,۰۰۰ | ۲,۷۶۰,۰۰۰,۰۰۰ | ۱۵% |
| ۲,۷۶۰,۰۰۰,۰۰۰ | ۴,۰۸۰,۰۰۰,۰۰۰ | ۲۰% |
| ۴,۰۸۰,۰۰۰,۰۰۰ | نسبت به مازاد | ۳۰% |
سازمان مالیاتی برای حمایت از مشاغل و کسبوکارهای کوچک اعلام کرده است که بر اساس این تبصره برخی از کسبوکارها از شرایط پرداخت مالیات مقطوع یا عدم نیاز به ارسال اظهارنامه مالیاتی و ارائه دفاتر قانونی برخوردار خواهند شد. به عبارتی دیگر این مالیات اشخاص حقیقی به صورت مقطوع و بر اساس استعلام درآمد از حسابهای بانکی و بررسی مالیات پرداختی سالهای قبل محاسبه و مطالبه میشود.
مبلغ معافیت مالیات بر در آمد حقوق برای سال ۱۴۰۲، معادل ۶۷,۲۰۰,۰۰۰ تومان (۶۷۲,۰۰۰,۰۰۰ ريال) بود و کلیه صاحبان مشاغلی که مجموع فروش کالا و ارائه خدمات آنها در سال ۱۴۰۲، حداکثر ۶۷,۲۰۰,۰۰۰,۰۰۰ ریال (صد برابر معافیت موضوع ماده ۸۴ ق.م.م در سال عملکرد) باشد مشمول این مالیات هستند.
مهلت ارسال برای مودیان مالیاتی در هر دو روش ارسال اظهارنامه مالیاتی یا فرم تبصره ماده ۱۰۰ برای هر سال، تا پایان روز ۳۱ خرداد ماه سال بعد است.
اشخاص حقوقی همچون شرکتها، موسسات یا افرادی هستند که موظف به نگهداری دفاتر قانونی به شرح ماده ۱۰۵ مشمول مالیات هستند.
ماده ۱۰۵: جمع درآمد شرکتها و درآمد ناشی از فعالیتهای انتفاعی سایر اشخاص حقوقی که از منابع مختلف در ایران و یا خارج از ایران تحصیل میشود، پساز کسر زیانهای حاصل از منابع غیر معاف و کسر معافیتهای مقرر به نرخ ۲۵ درصد مشمول مالیات است.
بیانیه قانون مالیات مانند سالهای قبل به این روال است که اشخاص حقوقی یا شرکتها باید هزینههای مربوط به درآمد غیر معاف خود را از درآمدهای معاف خود کسر کنند تا درآمد مشمول مالیات یا سود آن فعالیت که مشمول مالیات است محاسبه شود. سپس بر اساس ماده ۱۰۵ ق.م.م که نرخ مالیات بر درآمد ۲۵ % است مالیات را محاسبه و پرداخت نمایند.
طبق ماده ۱۱۰ قانون مالیات کشور، اشخاص حقوقی (شرکتها) موظفاند اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را حداکثر تا چهار ماه پساز سال مالیاتی (تا ۳۱ تیر ماه) همراه با فهرست هویت شرکا و سهامداران و حسب مورد میزان سهمالشرکه یا تعداد سهام و نشانی هر یک از آنها را به اداره امور مالیاتی که محل فعالیت اصلی شخصحقوقی در آن واقع است تسلیم نمایند.
مالیات بر در آمد اتفاقی به مالیاتی اطلاق میشود که از منابعی غیر از شغل یا شغل اصلی شخص بهدست میآید. این نوع درآمد معمولا به عنوان درآمد اضافی یا تکمیلی در نظر گرفته میشود و ممکن است شامل مواردی مانند جایزه، درآمد معامله آسان یا هر شکل دیگری از درآمد ثانویه باشد.
طبق ماده ۱۱۹؛ درآمد نقدی و یا غیر نقدی که شخص حقیقی یا حقوقی به صورت بلاعوض یا از طریق معاملات محاباتی یا به عنوان جایزه یا هر عنوان دیگر از این قبیل تحصیل مینماید، مشمول مالیات اتفاقی به نرخ مقرر خواهد بود.
افرادی که مشمول مالیات اتفاقی میشوند، محاسبه به نرخ مقرر در ماده (۱۳۱ ) این قانون خواهد بود.
| میزان درآمد-ریال | نرخ مالیات | |
| از | تا | |
| ۰ | ۵۰۰,۰۰۰,۰۰۰ | ۱۵% |
| ۵۰۰,۰۰۰,۰۰۰ | ۱,۰۰۰,۰۰۰,۰۰۰ | ۲۰% |
| ۱,۰۰۰,۰۰۰,۰۰۰ | مازاد | ۲۵% |
تبصره: به ازای هر ۱۰% افزایش درآمد ابرازی (منظور همان سود ویژه است) مشمول مالیات اشخاص موضوع این ماده، نسبت به درآمد ابرازی مشمول مالیات سال گذشته آنها، حداقل یک واحد درصد و حداکثر تا پنج واحد درصد از نرخهای ذکر شده کاسته میشود. شرط لازم که شامل این تخفیف شوید، تسویه بدهی مالیاتی سال قبل و تسلیم اظهارنامه مالیاتی مربوطه همان سال در مهلت که از سوی سازمان امور مالیاتی اعلام شده است.
طبق ماده ۱۲۷؛ موارد زیر مشمول مالیات اتفاقی نخواهد بود:
طبق ماده ۱۲۳؛ درصورتیکه منافع مالی بهطور دائم یا موقت بلاعوض به کسی واگذار شود، انتقالگیرنده مکلف است مالیات منافع هر سال را در سال بعد پرداخت نماید.
ماده ۱۲۶؛ اعلام میدارد که صاحبان درآمد موضوع ماده ۱۲۳ موظف هستند در هر سال اظهارنامه مالیاتی خود را در مورد منافع این قانون مالیاتی، تا آخر اردیبهشت ماه سال بعد اظهارنامه خود را تهیه و تسلیم نمایند.
در سایر موارد از تاریخ تحصیل درآمد یا تعلق منافع تا پایان ماه بعد فرصت دارند به اداره امور مالیاتی مربوط تسلیم و مالیات متعلق را بپردازند.
همچنین درصورتیکه معامله در دفاتر اسناد رسمی انجام و مالیات وصول شده باشد، تکلیف تسلیم اظهارنامه ساقط میشود.
برای اعتراض و شکایت در مورد مالیات، میتوانید این مراحل را دنبال کنید:
در نظر داشته باشید مهلت آن بر اساس ماده ۲۳۸ ق.م.م در مواردی که مودی نسبت به برگ تشخیص مالیات ابلاغشده، اعتراضی داشته باشند، میتوانند تا ۳۰ روز از تاریخ ابلاغ مالیات تقاضای رسیدگی مجدد کنند.
طبق ماده ۱۹۲؛ برای اشخاص حقوقی و صاحبان مشاغل در تمامی مواردی که مودی یا نماینده او که به موجب مقررات این قانون بابت پرداخت مالیات و تسلیم اظهارنامه مالیاتی در موعد مقرر اقدام نکند، شامل جریمه غیر قابل بخشودگی معادل ۳۰ درصد مالیاتی که به آن تعلق گرفته میشود. طبق این قانون برای سایر مودیان این نرخ ۱۰ درصد مالیات است.
حکم این ماده در رابطه با درآمدهای کتمانشده در اظهارنامههای تسلیمی یا نمایش هزینههای غیر واقعی نیز جاری است. بهطور کلی در صورت عدم ارائه به موقع، محرومیت از بعضی مزایای مالیاتی و بخشودگیها و سلب امکان دفاع مودی در برابر ممیز میتوان اشاره کرد.
محاسبه و ارسال مالیات نیازمند دقت است. وقتی صحبت از مالیات میشود، افراد و مشاغل بهطور یکسان ملزم به انجام تعهدات مالیاتی خود به طور دقیق و به موقع هستند. علاهبر این وجود مواد و تبصرههای متعدد، درک روشهای محاسبه و ارسال مالیات برای افراد و مشاغل بسیار مهم است که با کمک افراد متخصص سبب میشود مودیان مالیاتی به تعهدات خود عمل کنند و در عین حال خطر خطا یا جریمه را به حداقل برسانند و اهمیت این موضوع را که مشاوره از افراد متخصص در این زمینه است، دوچندان مینماید.
سوالات متداول
برای این امر ابتدا به سایت سازمان امور مالیاتی کشور مراجه کرده و با تکمیل اطلاعات شخصی و شغلی خود، گروه شغلی شما تعیین خواهد شد.
با ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی و سپس با واردکردن اطلاعاتی نظیر کد ملی، از میزان دقیق مالیات تعیینشده مطلع خواهید شد.

شرکت توسعه سیستم های راه نشان ویرا آبان ماه سال 1400 به پشتوانه تجربه و شناخت تیم مدیریتی خود از صنایع مختلف کشور تاسیس شد. گسترش زیر ساخت ها و استفاده از اینترنت کشور، نیازمندی استفاده از ابزارهای تخت وب را افزایش داده است. لذا این شرکت، نرم افزارهای خود را در بستر وب تولید کرده است . که این موضوع به بهبود و تسریع در امور اجرایی شرکت ها و سازمان ها منجر خواهد شد.


تمامی حقوق برای شرکت راه نشان محفوظ است

